En bref
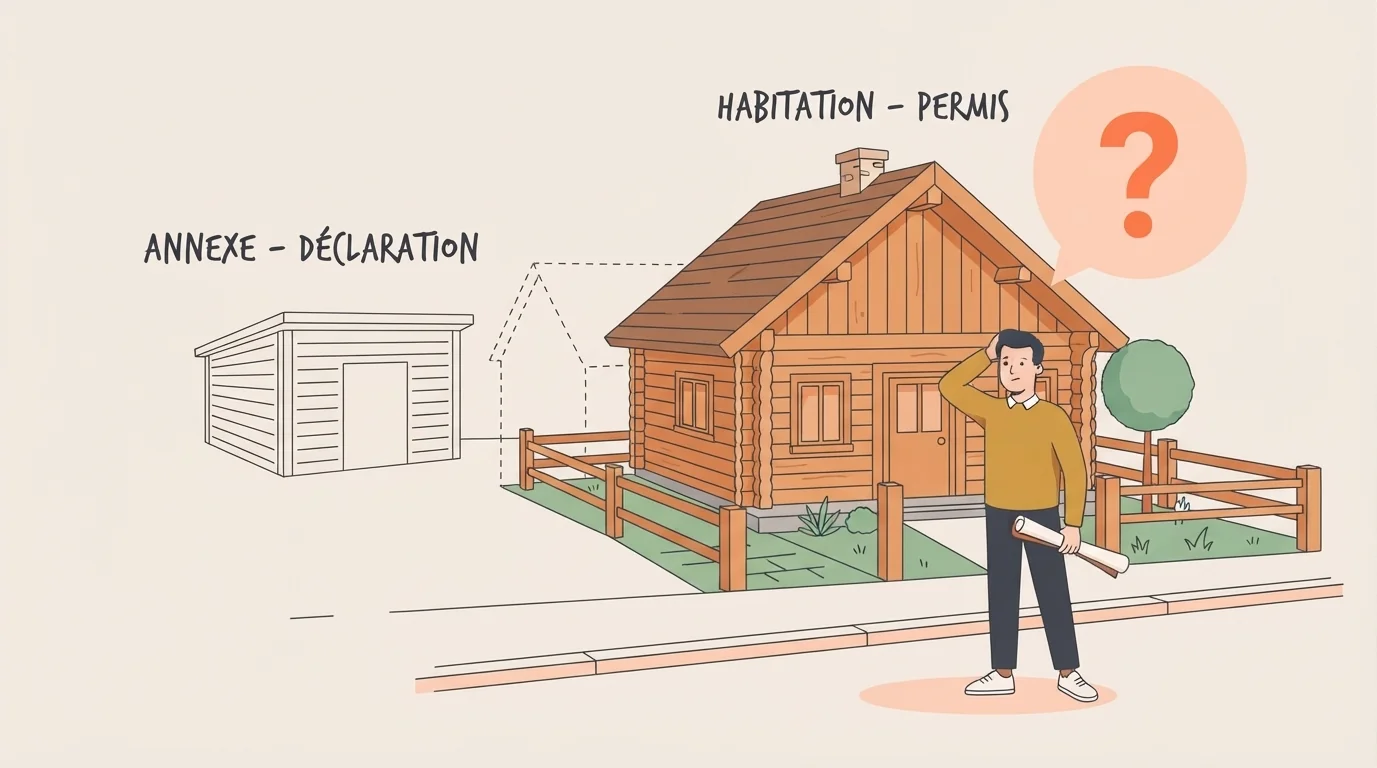
- Chalet indépendant : aucune formalité jusqu'à 5 m² d'emprise au sol, déclaration préalable de 5 à 20 m², permis de construire au-delà (articles R.421-2 et R.421-9 du Code de l'urbanisme).
- Chalet accolé à la maison : extension, déclaration jusqu'à 20 m² (40 m² en zone U d'un PLU), permis au-delà.
- Chalet habitable (studio, logement) : mêmes seuils, mais règles de l'habitation : réseaux, décence, RE2020 pour un logement neuf de plus de 50 m², stationnement selon le PLU.
- Un chalet de plus de 1,80 m sous plafond génère de la surface de plancher et de la taxe d'aménagement.
- Le PLU peut encadrer l'aspect (bois brut, toiture, teinte), l'implantation et la hauteur.
- En zone A ou N, uniquement comme annexe d'une habitation existante, si le PLU l'admet.
Les seuils selon l'implantation
| Chalet | ≤ 5 m² | De 5 à 20 m² | De 20 à 40 m² | > 40 m² |
|---|---|---|---|---|
| Indépendant, sur terrain déjà bâti | Aucune formalité (hors secteur protégé) | Déclaration préalable | Permis de construire | Permis de construire |
| Accolé à la maison, en zone U d'un PLU | Déclaration (modification de façade) | Déclaration préalable | Déclaration préalable (sauf total > 150 m²) | Permis de construire |
| Accolé, hors zone U | Déclaration | Déclaration préalable | Permis | Permis |
| Sur terrain nu en zone A ou N | Non admis | Non admis | Non admis | Non admis |
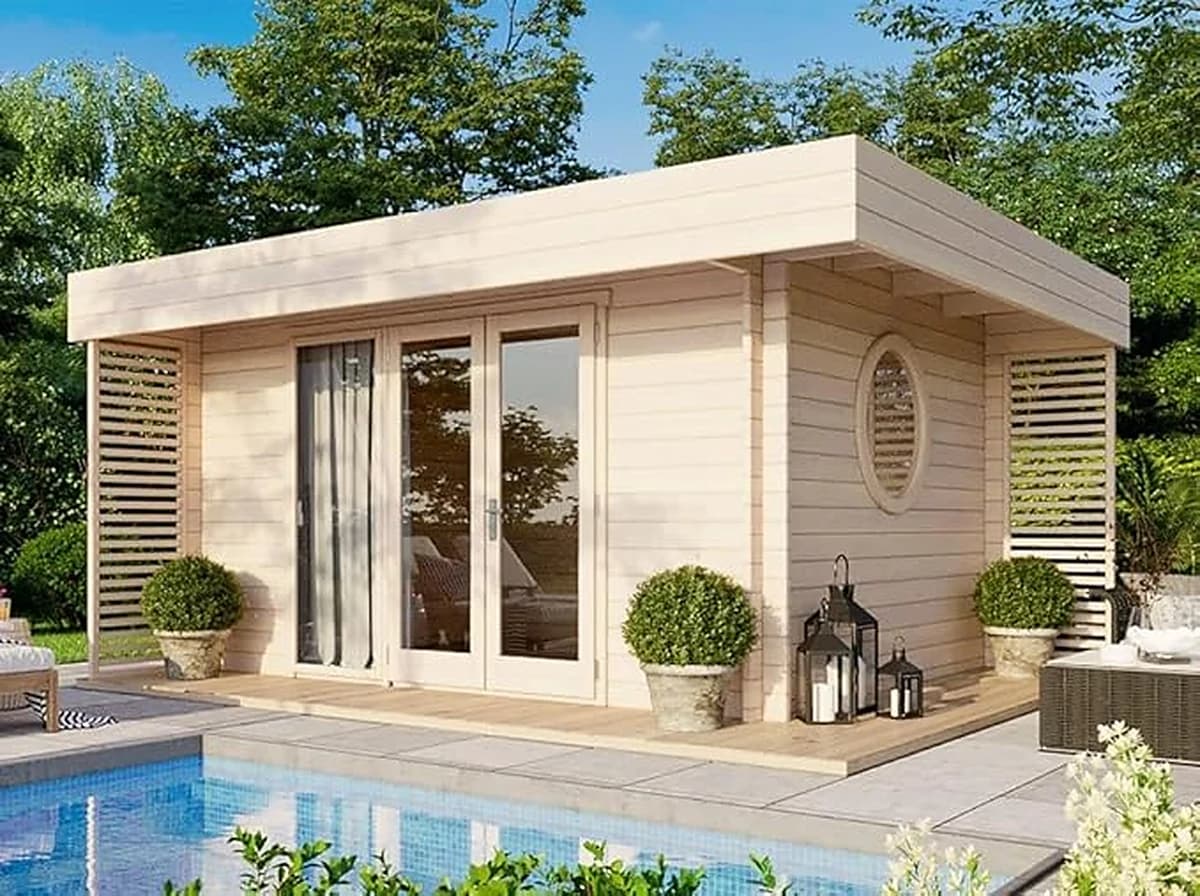
L'emprise au sol inclut les débords de toiture et la terrasse couverte attenante : un chalet vendu « 19,9 m² » avec un auvent de 3 m² fait 23 m² d'emprise et relève du permis. Le test permis ou déclaration confirme le cas.
Chalet de rangement, chalet de loisir, chalet habitable
- Rangement, atelier : régime de l'abri de jardin.
- Bureau, chambre d'amis, studio de jardin : même formalité, mais l'usage d'habitation entraîne les règles correspondantes du PLU (stationnement si logement indépendant, distance à la maison pour une annexe) et les normes de décence pour la location.
- Résidence principale : permis de construire, RE2020, réseaux, assurance dommages-ouvrage. Une maison bois en kit de 80 m² est une maison ; le kit n'allège rien.
Le guide diviser une maison en deux logements traite des logements indépendants créés sur une parcelle.
L'aspect extérieur
Le PLU peut imposer une teinte de bois (lasure foncée, interdiction du bois brut clair visible de la rue), une pente ou un matériau de toiture (le bardeau bitumé est interdit dans de nombreux centres-bourgs), et une hauteur d'annexe (souvent 3 à 3,50 m). Un règlement de lotissement peut interdire les chalets en façade. En secteur ABF, le chalet en kit est rarement admis en covisibilité. Le guide du PLU indique où lire ces règles.
La taxe d'aménagement
Un chalet clos de plus de 1,80 m sous plafond est taxable au m² : 892 €/m² de valeur forfaitaire hors Île-de-France en 2026, multipliés par les taux locaux. Un chalet de 20 m² représente 1 300 à 1 800 € au taux cumulé de 7,5 %, souvent plus que le kit lui-même. Certaines communes exonèrent les abris de jardin de moins de 20 m² sur délibération. Le guide de la taxe d'aménagement détaille ce point. La déclaration aux impôts est due dans les 90 jours.
Les 4 erreurs les plus fréquentes
1. Se fier au « sans permis » du catalogue. Il ne vaut que sous 5 m², ou sous 20 m² avec une déclaration.
2. Oublier l'auvent dans l'emprise. Il fait basculer en permis.
3. Installer un chalet habitable sur un terrain non constructible. Interdit, non régularisable.
4. Négliger la taxe d'aménagement. Elle peut dépasser le prix du chalet.
Questions fréquentes
Sources
- Code de l'urbanisme, articles R.421-2, R.421-9, R.421-14, R.421-17, L.151-12
- Code général des impôts, articles 1635 quater A et suivants