En bref
- Piscine hors-sol installée moins de 3 mois par an (15 jours en secteur protégé) : aucune formalité (article R.421-5 du Code de l'urbanisme). Au-delà, ou à demeure : mêmes règles qu'une piscine enterrée : aucune formalité jusqu'à 10 m², déclaration préalable de 10 à 100 m², permis au-delà.
- Abri de piscine de moins de 1,80 m de haut : inclus dans la formalité du bassin. Abri de plus de 1,80 m : permis de construire dès que le bassin dépasse 10 m² (R.421-9 f et R.421-1).
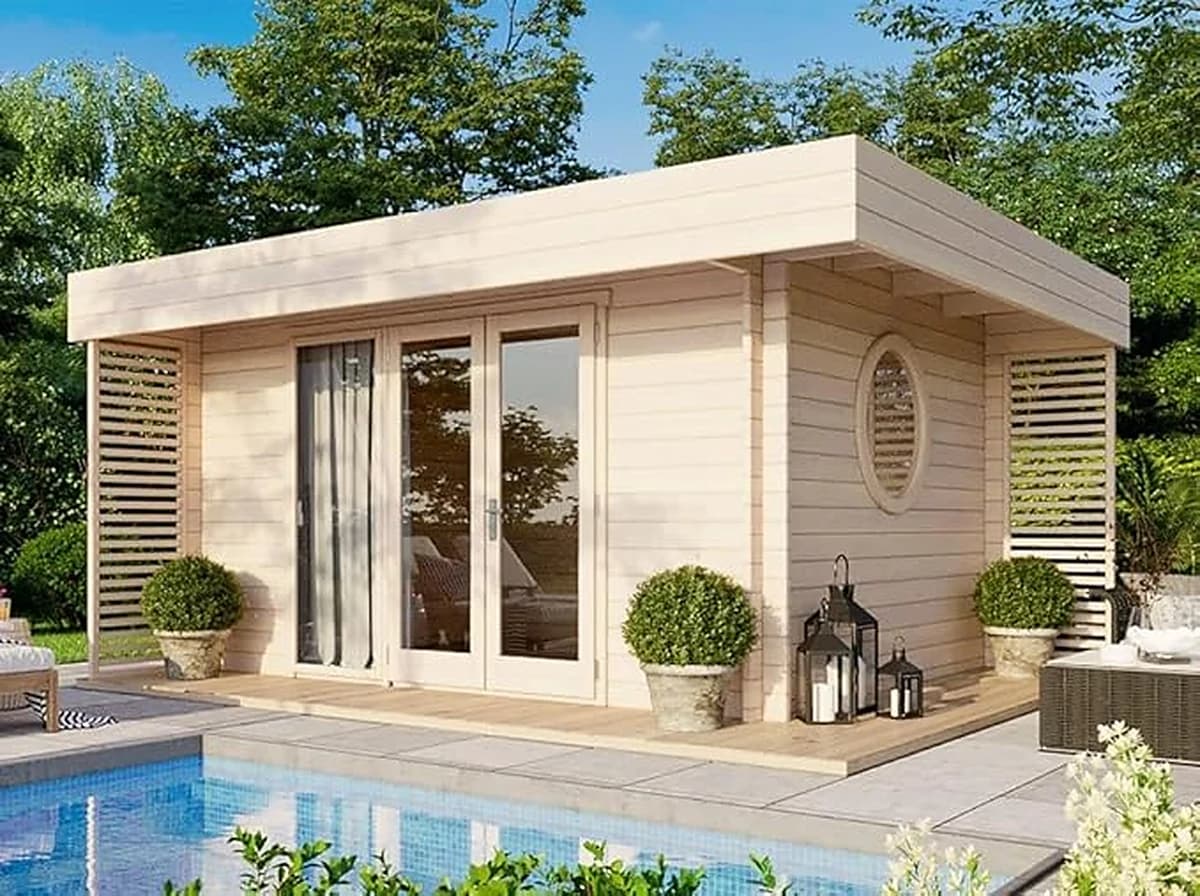
- Pool house : régime des constructions nouvelles : aucune formalité jusqu'à 5 m², déclaration de 5 à 20 m², permis au-delà.
- Taxe d'aménagement : bassin taxé au forfait (262 €/m² en 2026), pool house taxé au m² s'il est clos et couvert, abri haut clos taxé au m².
- Déclaration aux impôts dans les 90 jours pour tout bassin fixe et tout local.
La piscine hors-sol
| Situation | Formalité |
|---|---|
| Installée moins de 3 mois par an, hors secteur protégé | Aucune |
| Installée moins de 15 jours par an, en secteur protégé | Aucune |
| Installée plus de 3 mois, ou à demeure, bassin ≤ 10 m² | Aucune formalité (hors secteur protégé), mais règles du PLU applicables |
| À demeure, bassin de 10 à 100 m² | Déclaration préalable |
| À demeure, bassin > 100 m² | Permis de construire |
Une piscine hors-sol en bois ou en acier laissée en place toute l'année est une construction au même titre qu'un bassin enterré. Elle se déclare sur le Cerfa 16702, avec plan de masse coté (distances aux limites) et photographies. Elle est soumise à la taxe d'aménagement au forfait piscine si elle est fixe, et doit être déclarée aux impôts.
L'abri de piscine
| Hauteur de l'abri | Bassin ≤ 10 m² | Bassin de 10 à 100 m² | Bassin > 100 m² |
|---|---|---|---|
| ≤ 1,80 m (abri bas, télescopique bas) | Aucune formalité | Déclaration préalable (avec le bassin) | Permis |
| > 1,80 m (abri haut, mi-haut) | Aucune formalité si emprise ≤ 5 m², sinon déclaration puis permis selon les seuils des constructions | Permis de construire | Permis |
L'abri haut est une construction qui crée de l'emprise au sol et, s'il est clos et de plus de 1,80 m sous plafond, de la surface taxable. Il modifie souvent l'aspect de la parcelle vue de la rue ; le PLU peut encadrer sa couleur et son implantation. Le test permis ou déclaration confirme le cas.
Le pool house
C'est une construction nouvelle indépendante, avec les seuils des annexes :
| Emprise au sol | Formalité | Surface de plancher et taxe |
|---|---|---|
| ≤ 5 m² | Aucune (hors secteur protégé) | Aucune taxe si ≤ 5 m² de surface taxable |
| De 5 à 20 m² | Déclaration préalable | Surface de plancher et taxe au m² s'il est clos et de plus de 1,80 m sous plafond |
| > 20 m² | Permis de construire | Idem ; architecte si la surface totale de la propriété dépasse 150 m² |
Un pool house de 25 m² avec douche, WC et cuisine d'été est taxé comme une extension : 25 × 892 € × taux local hors Île-de-France. L'abattement de 50 % réservé aux 100 premiers mètres carrés de la résidence principale s'applique aux annexes de cette résidence selon la doctrine fiscale ; le service des impôts confirme son application au cas par cas. Le pool house doit respecter les règles d'implantation des annexes du PLU. Le guide de l'abri de jardin reprend ces règles, identiques.
Les distances et le PLU
Le PLU fixe souvent un recul du bassin par rapport aux limites (1,50 à 3 m) et une hauteur pour les annexes en limite. Le Code civil s'applique au pool house (eaux de toiture, vues depuis une terrasse surélevée) et à l'abri haut. La sécurité des piscines (barrière, alarme, couverture ou abri conforme à la norme NF P90-306 à 309) est obligatoire pour tout bassin enterré ou semi-enterré (article L.134-10 du Code de la construction).
Taxe d'aménagement et impôts
| Élément | Taxe d'aménagement | Déclaration aux impôts |
|---|---|---|
| Bassin fixe (enterré ou hors-sol à demeure) | Forfait de 262 €/m² de bassin × taux locaux (2026) | Oui, dans les 90 jours |
| Abri bas | Non | Non |
| Abri haut clos | Au m² de surface taxable | Oui |
| Pool house clos > 1,80 m | Au m² de surface taxable | Oui |
Le guide de la taxe d'aménagement détaille le calcul.
Les 4 erreurs les plus fréquentes
1. Laisser la piscine hors-sol toute l'année sans déclaration. Au-delà de 3 mois, c'est une construction.
2. Poser un abri haut sur une piscine déclarée en DP. L'abri haut relève du permis.
3. Construire un pool house de 22 m² en déclaration préalable. C'est un permis.
4. Oublier les impôts. Le bassin et le pool house se déclarent dans les 90 jours ; la détection par photo aérienne est désormais systématique.
Questions fréquentes
Sources
- Code de l'urbanisme, articles R.421-2, R.421-5, R.421-9, R.421-1
- Code général des impôts, articles 1635 quater A et suivants
- Code de la construction et de l'habitation, articles L.134-10 et suivants