En bref
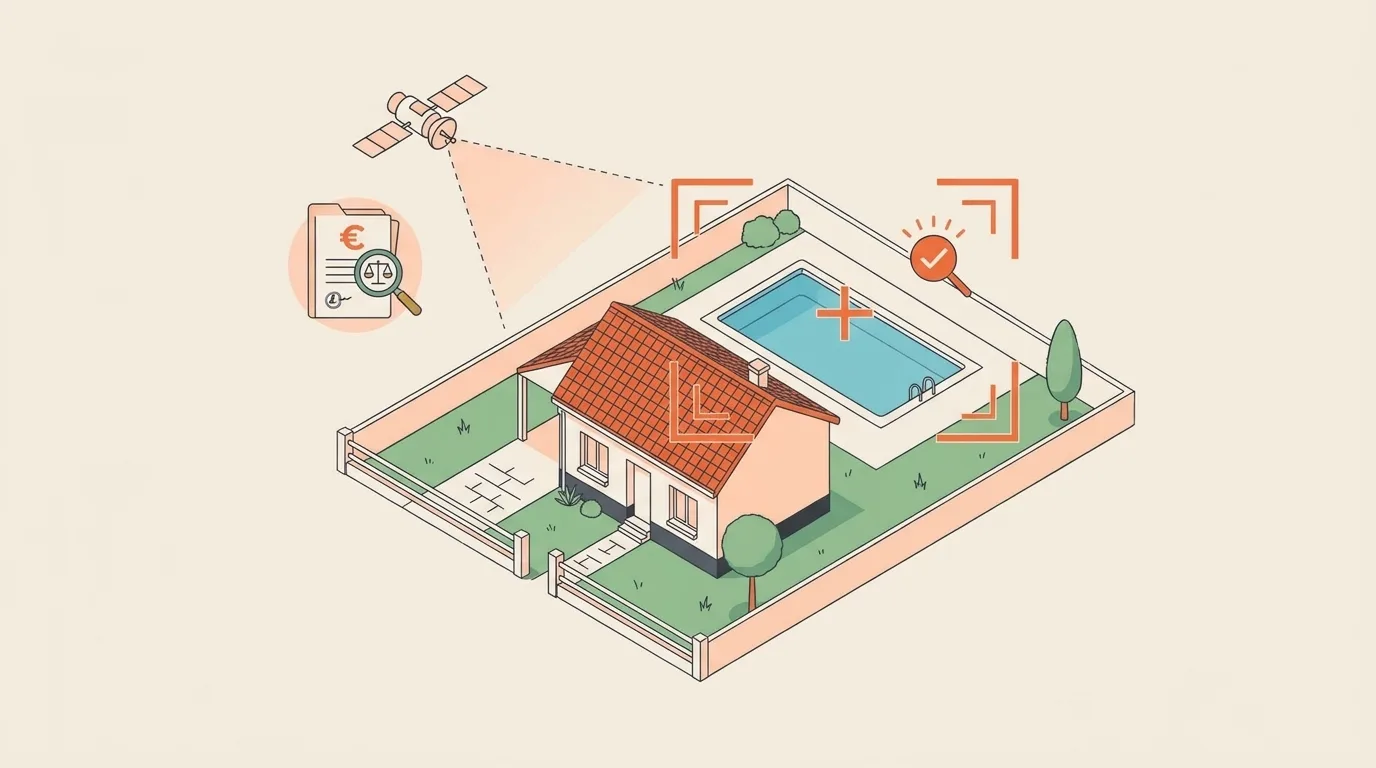
- La DGFiP compare les photographies aériennes de l'IGN au plan cadastral grâce à un traitement par intelligence artificielle : c'est le programme « Foncier innovant », expérimenté en 2022 puis étendu à tout le territoire.
- Le courrier reçu porte sur la taxe foncière : il vous invite à déclarer le bien dans l'espace « Gérer mes biens immobiliers » (article 1406 du Code général des impôts).
- Chaque détection est vérifiée par un agent avant tout courrier : une ombre ou une bâche ne suffit pas à vous imposer.
- La taxe d'aménagement d'une piscine repose sur 251 €/m² de bassin en 2026 (article 1635 quater J du CGI) ; pour des travaux sans autorisation, l'administration peut la réclamer jusqu'au 31 décembre de la sixième année suivant leur achèvement.
- Le courrier fiscal ne règle pas la question de l'urbanisme : une piscine de plus de 10 m² construite sans déclaration reste en infraction tant qu'elle n'est pas régularisée.
Le courrier commence souvent par une phrase neutre : « Nos services ont constaté sur votre parcelle la présence d'un élément bâti non déclaré. » Derrière, il y a une photographie aérienne, un algorithme et un agent des finances publiques. Ce courrier ne vous accuse de rien au titre de l'urbanisme : il vous demande de mettre à jour votre situation fiscale. Mais il pose immédiatement deux questions : combien allez-vous payer, et votre piscine est-elle en règle vis-à-vis de la mairie ?
Comment le fisc repère une piscine depuis le ciel
L'administration fiscale dispose depuis toujours du cadastre, qui décrit les parcelles et les constructions déclarées. Ce qui a changé, c'est la capacité à comparer ce cadastre à la réalité, à grande échelle.
Le programme « Foncier innovant » fonctionne en trois temps :
- la collecte : les prises de vue aériennes de l'Institut national de l'information géographique et forestière (IGN), mises à jour régulièrement, couvrent tout le territoire ;
- la détection : un traitement automatique repère sur ces images les formes caractéristiques d'une piscine ou d'un bâtiment et les compare aux constructions connues du cadastre ;
- la vérification : chaque écart est examiné par un agent, qui croise l'image avec les déclarations déjà faites, avant tout envoi de courrier.
Une piscine est la cible idéale de ce type de traitement : sa forme est régulière et sa couleur se distingue du reste du jardin. Au premier passage sur l'ensemble du territoire (hors Paris et outre-mer), l'administration indique avoir détecté 150 000 piscines imposables qui n'étaient pas imposées. Elle a indiqué envisager d'étendre la détection à d'autres constructions, comme les extensions, les vérandas ou les abris de jardin ; plusieurs médias en font état, sans communiqué officiel à ce jour.
Bon à savoir — Le programme ne repose pas sur des drones survolant votre jardin : il utilise des images déjà produites pour la cartographie nationale.
Ce que contient le courrier de la DGFiP, et le délai pour répondre
Le courrier, adressé par le service des impôts fonciers, vous invite à déclarer le bien dans votre espace sécurisé sur impots.gouv.fr, rubrique « Gérer mes biens immobiliers ». Il précise en général un délai de réponse et rappelle l'obligation qui n'a pas été respectée : toute construction nouvelle ou tout changement de consistance d'un bien doit être déclaré dans les 90 jours de son achèvement (article 1406 du CGI).
Trois situations se présentent :
| Situation | Réponse adaptée |
|---|---|
| La piscine existe et n'a jamais été déclarée aux impôts | Déclarer le bien dans « Gérer mes biens immobiliers », avec sa date d'achèvement réelle |
| La piscine a été déclarée, mais la déclaration n'a pas été prise en compte | Répondre en joignant la copie de la déclaration et sa date |
| Il n'y a pas de piscine (bassin démonté, bâche, erreur d'interprétation) | Répondre par écrit, photographies à l'appui |
Le formulaire détaillé, l'ancien formulaire H1, se remplit désormais en ligne : la démarche est décrite dans notre guide sur la déclaration des 90 jours (formulaire H1).
Taxe foncière : ce que vous devrez payer
Une piscine enterrée ou semi-enterrée augmente la valeur locative cadastrale de votre bien, sur laquelle est calculée la taxe foncière. L'augmentation est durable : elle s'applique chaque année, tant que la piscine existe.
Deux conséquences s'ajoutent quand la déclaration n'a pas été faite à temps :
- la perte de l'exonération temporaire : une construction nouvelle déclarée dans les 90 jours peut bénéficier d'une exonération de taxe foncière de deux ans, si la commune ne l'a pas supprimée ;
- le rappel des années passées, dans la limite du délai de reprise prévu par le Livre des procédures fiscales.
Pour estimer l'augmentation annuelle selon la taille du bassin et votre commune, notre article sur la taxe foncière après une piscine ou une extension détaille la méthode.
Taxe d'aménagement : le rattrapage possible
La taxe d'aménagement est une taxe d'urbanisme, distincte de la taxe foncière. Elle est due une seule fois, pour toute construction soumise à autorisation, y compris lorsque l'autorisation n'a jamais été demandée.
Pour une piscine, elle se calcule sur la surface du bassin :
| Élément | Valeur 2026 |
|---|---|
| Valeur forfaitaire par m² de bassin | 251 € |
| Taux | Part communale (1 à 5 %, jusqu'à 20 % dans certains secteurs) + part départementale + part régionale en Île-de-France |
| Exemple : bassin de 32 m², taux cumulé de 6,5 % | 32 × 251 € × 6,5 % ≈ 522 € |
Quand les travaux ont été réalisés sans autorisation, l'administration peut réclamer la taxe jusqu'au 31 décembre de la sixième année suivant leur achèvement. Le Conseil d'État a jugé le 15 décembre 2025 que l'établissement d'un procès-verbal d'infraction interrompt ce délai et en fait courir un nouveau (CE, n° 499609). Le simulateur de taxe d'aménagement donne le montant exact selon votre commune, et notre guide sur le calcul de la taxe d'aménagement en détaille les règles.
Un courrier des impôts pour une piscine sans autorisation ? Nous vérifions la situation d'urbanisme et montons le dossier de régularisation
Bafter, expert en urbanisme
Le volet urbanisme : le fisc n'est pas la mairie, mais…
Le courrier de la DGFiP ne vaut ni procès-verbal d'infraction ni autorisation. Déclarer la piscine aux impôts ne la régularise pas au regard du Code de l'urbanisme. Les deux administrations ont des fichiers distincts, mais la mise à jour du cadastre rend la piscine visible pour quiconque consulte le plan, y compris le notaire d'un futur acheteur.
Rappel des règles applicables à une piscine enterrée :
| Bassin | Formalité (hors secteur protégé) |
|---|---|
| 10 m² ou moins | Aucune (article R.421-2 du Code de l'urbanisme) |
| Plus de 10 m² et jusqu'à 100 m², non couvert ou avec abri de moins de 1,80 m | Déclaration préalable (R.421-9) |
| Plus de 100 m², ou abri de plus de 1,80 m | Permis de construire |
Une piscine hors-sol posée moins de trois mois par an n'est soumise à aucune formalité ; au-delà, elle suit les mêmes seuils. Le cas est détaillé dans notre article sur la piscine hors-sol et l'abri de piscine.
Si votre piscine aurait dû faire l'objet d'une déclaration préalable, deux délais courent depuis son achèvement : 6 ans pour l'action pénale et 10 ans pour l'action civile de la commune (article L.480-14). Notre article sur les délais de prescription explique ce qui s'efface avec le temps, et ce qui ne s'efface pas.
Répondre au courrier : la méthode en 4 étapes
Étape 1. Retrouver la date d'achèvement. Facture du pisciniste, procès-verbal de réception, photographies datées : c'est cette date qui fixe les délais fiscaux et d'urbanisme.
Étape 2. Vérifier la situation d'urbanisme. Une déclaration préalable a-t-elle été déposée ? Si oui, retrouvez l'arrêté de non-opposition. Sinon, regardez si la piscine respecte le PLU actuel : implantation, emprise au sol, distance aux limites.
Étape 3. Déclarer aux impôts. Faites la déclaration en ligne dans le délai indiqué par le courrier, avec la date d'achèvement réelle. Une déclaration exacte faite à la demande de l'administration limite les pénalités.
Étape 4. Régulariser auprès de la mairie si nécessaire. Une déclaration préalable de régularisation se dépose sur le formulaire habituel et s'instruit selon les règles du PLU en vigueur. La démarche complète figure dans notre guide sur la piscine non déclarée.
Les 4 erreurs les plus fréquentes
1. Ignorer le courrier. Sans réponse, l'administration peut procéder à une imposition d'office sur la base des éléments dont elle dispose.
2. Indiquer une fausse date d'achèvement. La date se vérifie : factures, images aériennes successives, déclarations du pisciniste. Une date inexacte transforme un oubli en manquement délibéré.
3. Croire que la déclaration fiscale régularise la piscine. Elle règle la taxe foncière, pas l'urbanisme. La mairie reste en droit d'agir tant que les délais ne sont pas écoulés.
4. Attendre la vente pour régulariser. Le notaire de l'acheteur comparera le cadastre, désormais à jour, aux autorisations d'urbanisme. Une piscine visible sans déclaration préalable devient alors une question à régler dans l'urgence.
Questions fréquentes
Sources
- Code général des impôts, articles 1383, 1406, 1635 quater A et suivants, 1635 quater J
- Livre des procédures fiscales, articles relatifs au droit de reprise (taxe foncière, taxe d'aménagement)
- Code de l'urbanisme, articles R.421-2, R.421-9, L.480-4, L.480-14
- Conseil d'État, 15 décembre 2025, n° 499609 (interruption du délai de reprise de la taxe d'aménagement par le procès-verbal)
- Direction générale des finances publiques, dossier de presse « Foncier innovant » (2022)
- Collectivités locales (ministère), « Le Foncier innovant » : bilan du premier passage de détection des piscines